 PronosticoPartido
Google Pay deposita en 5 segundos, pero margen y retirada definen el coste real
Google Pay sirve para depositar en nueve operadores con licencia DGOJ, y el proceso dura lo que tarda una huella dactilar en activar el sensor. Esa velocidad es real. Lo que no es real es la idea de que el método de pago define la experiencia: el margen que cobra cada casa sobre las cuotas de LaLiga varía hasta 3 puntos porcentuales entre operadores que aceptan exactamente el mismo botón de Google Pay, y la retirada—el momento en que el dinero vuelve—no pasa por Google Pay en siete de esos nueve operadores. Depositar en 5 segundos y cobrar en 24–72 horas por transferencia SEPA no es instantaneidad; es medio camino. El RD 176/2026 añade otra capa: los límites de depósito son ahora conjuntos entre todas las casas, así que la ventaja de saltar de operador en operador con un toque del móvil ya no existe como antes.
- Qué es Google Pay en las apuestas deportivas y por qué no es lo mismo que Google Wallet
- ¿Qué diferencia hay entre Google Pay y Google Wallet cuando se apuesta online?
- Operadores con licencia DGOJ que aceptan Google Pay en 2026
- Bet365
- Luckia
- JOKERBET
- LeoVegas Sport
- Betsson
- Betway
- MARCAapuestas
- Winamax
- Olybet
- ¿Qué operadores con licencia DGOJ aceptan Google Pay en España?
- ¿Cuál es la casa de apuestas con Google Pay más fiable en España?
- Cuánto cuesta cada apuesta según dónde deposites: overround 1×2 en LaLiga
- ¿Qué casas con Google Pay tienen mejores cuotas en LaLiga?
- El bono «gratis» que se paga con turnover: matemática real del rollover
- ¿Cuánto vale realmente un bono «gratis» de 100 € tras aplicar el rollover?
- Depósito mínimo por Google Pay: de 1 € a 10 € según operador
- ¿Cuál es el depósito mínimo real por Google Pay en las casas DGOJ?
- Cómo depositar con Google Pay paso a paso en Android (y la trampa en iOS)
- El cuello de botella de la retirada: depositas en 5 segundos, cobras en 24–72 horas
- Los límites conjuntos del RD 176/2026 y su efecto sobre Google Pay
- Bookmakers sin licencia española y Google Pay: lo que se pierde al salir del regulado
- ¿Es legal apostar por Google Pay en un bookmaker extranjero desde España?
- Conclusión: el precio de apostar no cambia con el botón de pago
Qué es Google Pay en las apuestas deportivas y por qué no es lo mismo que Google Wallet
La confusión entre Google Wallet y Google Pay aparece en todas partes, y tiene consecuencias prácticas que afectan al depósito. Google Wallet es la aplicación instalada en el teléfono Android donde se guardan tarjetas, entradas, billetes de avión y pases de fidelización. Es la capa visual, lo que el usuario toca y ve. Google Pay, en cambio, es la pasarela técnica —la API— que procesa la transacción por debajo cuando el cajero de una casa de apuestas lanza la petición de cobro. El usuario «paga con Wallet», pero la transacción circula por Google Pay.
- Tokenización
Cuando se añade una tarjeta a Google Wallet, el número real (PAN) se sustituye por un token —una secuencia numérica distinta— que viaja hasta el operador. La casa de apuestas nunca recibe el número de la tarjeta original. Si la base de datos del operador sufre una filtración, los tokens capturados no sirven para realizar cargos en la tarjeta del titular. La autenticación biométrica (huella, reconocimiento facial o PIN del dispositivo) añade una segunda barrera antes de cada transacción.
La consecuencia práctica más ignorada afecta a los usuarios de iPhone. En iOS no existe Google Wallet como aplicación nativa con NFC. Google Pay funciona únicamente como método de pago web integrado, y la mayoría de operadores DGOJ exigen que la sesión se abra en el navegador Chrome para que la opción aparezca en el cajero. Quien utilice Safari o Firefox en un iPhone puede no ver el botón de Google Pay en absoluto, sin que la casa explique por qué. Apple Pay, por su parte, sí funciona con NFC y Face ID en iOS, pero eso ya es otro método y otro ecosistema.
¿Qué diferencia hay entre Google Pay y Google Wallet cuando se apuesta online?
Google Wallet es la app donde se almacenan las tarjetas y se visualizan. Google Pay es la pasarela que ejecuta el cobro cuando el cajero del operador solicita el pago. En la práctica, el usuario interactúa con Wallet, pero la transacción viaja por la API de Google Pay. En iOS la diferencia importa más: no hay app Wallet nativa, y Google Pay solo aparece si se usa Chrome como navegador.
Operadores con licencia DGOJ que aceptan Google Pay en 2026
Nueve casas de apuestas con licencia de la Dirección General de Ordenación del Juego aceptan Google Pay como método de depósito. La supervisión de la DGOJ implica protección al jugador (límites de depósito, autoexclusión, verificación de identidad obligatoria), pero también un coste: las tasas regulatorias, la fiscalidad del operador y las restricciones publicitarias del RD 958/2020 se trasladan a las cuotas, que son menos competitivas que las de operadores sin esa carga. El método de pago no cambia ni atenúa ese coste.
La tabla siguiente resume los datos centrales. Conviene leerla con atención en dos columnas: depósito mínimo por Google Pay y retirada por Google Pay, porque ahí es donde la promesa de rapidez se rompe en la mayoría de los casos.
| Operador | Licencia DGOJ | Margen 1×2 LaLiga | Dep. mínimo GPay | Bienvenida | Retirada GPay | Caveat principal |
|---|---|---|---|---|---|---|
| Bet365 | 32-11/GNN8262392G/SGR | 4,8–5,4 % | 5 € | Hasta 100 € en créditos (cuota min. 1,20) | No | Límites a cuentas ganadoras |
| Luckia | 100-11/GNA70301817/SGR | 6,2–7,5 % | 1 € | Hasta 200 € freebets (rollover 2x, cuota 1,50) | No | Código LUCKEUR antes del depósito |
| JOKERBET | GA/2014/005 | 6,8–7,8 % | 10 € | 100 € bono + 30 € verificación (rollover 1x) | No | Márgenes entre los más altos |
| LeoVegas Sport | 369/GA/1081 | 5,5–6,5 % | 10 € | Hasta 200 € dinero real (rollover 20x, cuota 1,75) | Sí, con condiciones | Rollover 20x = 4.000 € de volumen |
| Betsson | 260/ADC/1051 | 5,8–6,8 % | 5 € | Reembolso hasta 100 € freebet (cuota 1,80) | Sí, con condiciones | Depende del emisor de la tarjeta |
| Betway | 350/GA/1011 | 5,3–6,2 % | 5 € | Hasta 50 € en 3 tramos (rollover 6x, cuota 1,75) | No | GPay puede no estar visible siempre |
| MARCAapuestas | Kindred/Kambi | 6,5–7,5 % | 10 € | Reembolso hasta 100 € freebet (cuota 1,80) | No | Cuotas en zona alta del sector |
| Winamax | Winamax SAS | 5,0–5,8 % | 5 € | Reembolso hasta 100 € dinero real | No | Soporte con horario limitado fin de semana |
| Olybet | Olympic Entertainment | 6,0–7,0 % | 5 € | Reembolso hasta 50 € freebet (cuota 1,80) | No | Catálogo LaLiga menos profundo |
De los nueve, solo LeoVegas y Betsson figuran en sus propias fichas de cajero como operadores que soportan la devolución por Google Pay, y en ambos casos la posibilidad depende del emisor de la tarjeta cargada en el Wallet. En la práctica, la retirada por Google Pay no es un servicio garantizado en ninguno.
Bet365
Bet365 fue uno de los primeros operadores DGOJ en integrar Google Pay y mantiene el depósito mínimo en 5 € con un máximo de 40.000 € por transacción. Su catálogo deportivo supera los 200 mercados por partido de LaLiga —corners, tarjetas, estadísticas de jugador— y ofrece streaming en directo condicionado a saldo positivo o apuesta activa en las últimas 24 horas. El margen en 1×2 de LaLiga se sitúa entre el 4,8 % y el 5,4 %, la franja más baja entre los nueve operadores de esta lista.
El bono de bienvenida alcanza los 100 € en créditos de apuesta tras una primera apuesta cualificada de al menos 5 € a cuota mínima 1,20. El RD 958/2020 impide que la oferta sea visible al registrarse: solo aparece con cuenta verificada y 30 días de antigüedad, lo que desorienta a quien espera verla de inmediato. La retirada nunca vuelve por Google Pay —Bet365 lo avisa explícitamente en su web— y se procesa por transferencia SEPA en 1–3 días laborables. La verificación KYC completa antes del primer retiro puede añadir 2–4 días adicionales. Otra cautela conocida: la política de reducción de límites a cuentas ganadoras recurrentes es agresiva.
Luckia
El depósito mínimo de 1 € por Google Pay convierte a Luckia en la puerta de entrada más accesible entre los operadores DGOJ que aceptan este método. La red de salones físicos en Galicia, Asturias, Madrid, País Vasco y Andalucía añade una vía de cobro en efectivo que compensa la ausencia de retirada por Google Pay, siempre que el usuario resida cerca de un punto de atención.
La oferta de bienvenida asciende a 200 € en freebets con el código LUCKEUR, rollover 2x a cuota mínima 1,50 y 30 días de vigencia. El código debe introducirse antes del depósito, no después: olvidarlo invalida la promoción sin posibilidad de reclamación. El margen en 1×2 de LaLiga oscila entre el 6,2 % y el 7,5 %, en la mitad superior del sector regulado. Las caídas puntuales de la app iOS durante eventos de alta demanda —finales de Champions, cierre de temporada— se mencionan en foros de usuarios, aunque no afectan al depósito por Google Pay, que se ejecuta directamente en el cajero web si la app falla.
JOKERBET
JOKERBET anunció la integración simultánea de Google Pay y Apple Pay en abril de 2026, con un checkout biométrico de un toque en las apps móviles. El depósito mínimo se fija en 10 €, con un máximo de 10.000 € por transacción. La oferta de bienvenida combina 100 € de bono sobre el primer depósito y 30 € adicionales por verificar la cuenta, con un rollover bajo (1x) a cuota mínima 1,50. El conjunto resulta atractivo sobre el papel, pero los 30 € extra requieren envío de DNI y comprobante de domicilio, un proceso que puede extenderse entre 3 y 5 días.
El problema de JOKERBET está en el precio de cada apuesta: un margen de 6,8–7,8 % en 1×2 de LaLiga lo coloca entre los más caros del listado. Para un apostante que mueve 1.000 € al mes en fútbol, esos 2 puntos porcentuales de diferencia frente a Bet365 suponen entre 20 € y 25 € de valor esperado perdido sin que haya ocurrido nada visible. La oferta de mercados en ligas menores es también más limitada, y la app Android se instala por APK fuera de Play Store. Su presencia física en Cataluña y Comunidad Valenciana permite retiradas en efectivo en salones JOKERBET.
LeoVegas Sport
LeoVegas paga el bono de bienvenida en dinero real convertible, no en freebets con caducidad, lo que lo distingue del resto del mercado regulado. Hasta 200 € sobre el primer depósito, con un matiz decisivo: el rollover es 20x sobre el importe del bono. Eso significa que 200 € de bono exigen mover 4.000 € de volumen antes de retirar, una cifra cuyas implicaciones matemáticas se detallan más adelante. El depósito mínimo por Google Pay es de 10 €, y la app —tanto en iOS como en Android— mantiene una integración limpia del método en el cajero, coherente con su identidad de diseño mobile-first.
El margen en 1×2 de LaLiga se mueve entre el 5,5 % y el 6,5 %, en una franja intermedia. LeoVegas es, junto con Betsson, uno de los dos operadores DGOJ que figuran en sus fichas de cajero como soportes de retirada por Google Pay, aunque la disponibilidad depende del emisor de la tarjeta original y del PSP contratado, lo que significa que no está garantizada para todos los usuarios. El respaldo corporativo de MGM Resorts aporta solidez financiera, si bien el sportsbook es menos profundo que el de Bet365 en mercados de nicho.
Betsson
Betsson lleva operando desde 1963 como grupo y cuenta con licencia DGOJ propia. El depósito mínimo por Google Pay es de 5 €, y su catálogo cubre unos 40 deportes con un foco especial en mercados nórdicos y hockey escandinavo heredado de la matriz sueca. En ligas bálticas y SM-liiga, Betsson ofrece profundidad que ningún otro operador DGOJ iguala en España.
La disponibilidad de Google Pay como método de retirada —una excepción notable dentro del mercado regulado— depende del emisor de la tarjeta cargada en el Wallet, y no funciona con todas las emisoras españolas. El margen en 1×2 de LaLiga se sitúa entre el 5,8 % y el 6,8 %. La oferta de bienvenida queda limitada por el RD 958/2020: no hay bono clásico visible al registrarse, sino un reembolso de primera apuesta hasta 100 € en freebet a cuota mínima 1,80 que solo aparece tras 30 días de cuenta verificada.
Betway
Betway acepta depósitos desde 5 € por Google Pay según las guías de comparadores DGOJ, aunque conviene verificarlo directamente en el cajero al primer uso, porque la visibilidad del método puede variar por región o por pruebas A/B internas del operador. Ese detalle ya marca una diferencia respecto a Bet365 o Winamax, donde el botón de Google Pay aparece de forma estable.
El margen en 1×2 de LaLiga oscila entre el 5,3 % y el 6,2 %, lo que lo sitúa en la franja competitiva junto a Bet365 y Winamax. En NBA, la horquilla baja a 4,8–5,5 %, y el catálogo de esports (CS2, LoL, Dota 2, Valorant, Rainbow Six) supera al de JOKERBET o MARCAapuestas. La oferta de bienvenida habitual reparte hasta 50 € en tres tramos con rollover 6x a cuota mínima 1,75, lo que exige 300 € de turnover antes de liberar el bono completo. La retirada por Google Pay no está disponible.
MARCAapuestas
La propuesta de MARCAapuestas descansa en la integración editorial con el diario Marca: previas, crónicas y análisis del periódico deportivo más leído de España dentro de la misma app donde se apuesta. Para el seguidor de LaLiga que ya consume Marca a diario, la comodidad de contexto es real. El depósito mínimo por Google Pay es de 10 €, y la oferta de bienvenida consiste en el reembolso de la primera apuesta hasta 100 € en freebet si resulta perdedora, a cuota mínima 1,80.
El coste de esa comodidad editorial se refleja en las cuotas. El margen en 1×2 de LaLiga alcanza el 6,5–7,5 %, en la parte alta del sector regulado. La plataforma tecnológica es Kambi (grupo Kindred, ahora propiedad de La Française des Jeux), no Unidad Editorial, un dato que sorprende a quien asocia la marca exclusivamente con el periódico. El catálogo internacional es más corto que el de Bet365 en ligas menores, y la retirada por Google Pay no existe: se resuelve por Bizum, monederos electrónicos o transferencia SEPA en 2–5 días.
Winamax
Winamax ofrece la bienvenida más limpia del mercado regulado español: reembolso de la primera apuesta hasta 100 € en dinero real si resulta perdedora, sin freebets, sin cuota mínima abusiva y sin rollover exigente. Es una estructura que respeta al usuario más que la media del sector. El depósito mínimo por Google Pay es de 5 €, y el margen en 1×2 de LaLiga se mueve entre el 5,0 % y el 5,8 %, lo que lo sitúa como el segundo operador más competitivo en precio solo por detrás de Bet365.
La herencia francesa se traduce en profundidad única en Ligue 1, rugby (Top 14, Six Nations) y ciclismo profesional (Tour, Vuelta, Giro, clásicas). La app iOS y Android está entre las más pulidas del segmento DGOJ. Las limitaciones: la operación española es un subconjunto del producto francés, con mercados de nicho que existen en winamax.fr pero no en winamax.es; el catálogo de esports es más corto que el de Bet365 o Betway; el soporte funciona sobre todo en francés y español con horario limitado los fines de semana. La retirada por Google Pay no está disponible.
Olybet
Olybet es el operador más reciente de la lista, con origen báltico (Olympic Entertainment Group, sede en Tallinn) y una licencia DGOJ propia. El depósito mínimo por Google Pay es de 5 €, y Google Pay ha estado integrado desde el lanzamiento del sportsbook español. Su ventaja diferencial reside en ligas que ningún otro operador DGOJ cubre a ese nivel: Meistriliiga (Estonia), Virsliga (Letonia), A Lyga (Lituania), Veikkausliiga (Finlandia) y KHL.
El margen en 1×2 de LaLiga se sitúa entre el 6,0 % y el 7,0 %, una franja media-alta. El catálogo de LaLiga y Champions ofrece menos mercados por partido que Bet365, y la comunidad de usuarios españoles es todavía pequeña, lo que dificulta encontrar referencias y opiniones locales. La oferta de bienvenida —reembolso de primera apuesta hasta 50 € en freebet a cuota mínima 1,80— es la más modesta del grupo. La retirada por Google Pay no está disponible.
¿Qué operadores con licencia DGOJ aceptan Google Pay en España?
Nueve operadores DGOJ aceptan Google Pay como depósito: Bet365, Luckia, JOKERBET, LeoVegas, Betsson, Betway, MARCAapuestas, Winamax y Olybet. Solo LeoVegas y Betsson figuran como posibles vías de retirada por Google Pay, y en ambos casos la disponibilidad depende del emisor de la tarjeta. Sportium, Codere y bwin siguen sin habilitar este método.
¿Cuál es la casa de apuestas con Google Pay más fiable en España?
La fiabilidad la determina la licencia DGOJ, no el método de pago. Las nueve casas listadas operan bajo supervisión del regulador español, lo que garantiza verificación KYC, límites de autoexclusión y vía de reclamación. Dentro de ese marco, Bet365 y Winamax combinan márgenes más bajos con integración estable de Google Pay, mientras Betsson añade la posibilidad condicionada de retirada.
Cuánto cuesta cada apuesta según dónde deposites: overround 1×2 en LaLiga
El método de pago deposita el dinero; el margen se lo queda. El overround —la diferencia entre la suma de probabilidades implícitas en las cuotas y el 100 %— es el recorte que la casa aplica a cada apuesta, gane o pierda el usuario. En un mercado 1×2 de LaLiga, ese porcentaje varía de forma notable entre operadores que aceptan Google Pay exactamente de la misma manera.
Los datos siguientes proceden de cuotas publicadas en las webs de los operadores durante la temporada 2025/26.
| Operador | Overround 1×2 LaLiga (rango) | Coste por cada 100 € apostados |
|---|---|---|
| Bet365 | 4,8–5,4 % | ≈4,80–5,40 € |
| Winamax | 5,0–5,8 % | ≈5,00–5,80 € |
| Betway | 5,3–6,2 % | ≈5,30–6,20 € |
| LeoVegas | 5,5–6,5 % | ≈5,50–6,50 € |
| Betsson | 5,8–6,8 % | ≈5,80–6,80 € |
| Olybet | 6,0–7,0 % | ≈6,00–7,00 € |
| Luckia | 6,2–7,5 % | ≈6,20–7,50 € |
| MARCAapuestas | 6,5–7,5 % | ≈6,50–7,50 € |
| JOKERBET | 6,8–7,8 % | ≈6,80–7,80 € |
La traducción directa: en un partido donde se apuestan 100 € a cada resultado posible, Bet365 retiene aproximadamente 4,80 € y JOKERBET retiene aproximadamente 6,80 €. Esa diferencia de 2 puntos porcentuales no parece dramática en una apuesta aislada, pero un apostante que mueve 500 € semanales en fútbol acumula entre 40 € y 50 € de valor esperado perdido al mes solo por la diferencia de operador. Al cabo de una temporada de 10 meses, la cifra supera los 400 €.
Elegir una casa de apuestas «porque acepta Google Pay y me da igual lo demás» tiene un coste cuantificable. El botón de pago es el mismo en todas; las cuotas, no. Un mercado de referencia —el exchange, donde los usuarios cruzan apuestas entre sí y el intermediario cobra comisión sobre beneficio neto— permite situar el overround «cero» teórico y confirmar que incluso la casa más competitiva del regulado español añade entre 4 y 5 puntos porcentuales de recorte.
¿Qué casas con Google Pay tienen mejores cuotas en LaLiga?
Bet365 y Winamax presentan los overrounds más bajos en 1×2 de LaLiga entre los operadores DGOJ que aceptan Google Pay: entre el 4,8 % y el 5,8 %. Betway ocupa una posición intermedia (5,3–6,2 %). JOKERBET y MARCAapuestas se sitúan en la franja más cara, por encima del 6,5 %. La diferencia puede superar los 400 € anuales para quien apueste con regularidad.
El bono «gratis» que se paga con turnover: matemática real del rollover
La palabra «gratis» aparece junto a casi todos los bonos de bienvenida. Veamos cuánto cuesta cobrar esa gratuidad, paso a paso, usando los datos publicados por los propios operadores.
- 1
Se depositan 100 € por Google Pay y se activa un bono de 100 € con rollover 6x a cuota mínima 1,50. Volumen exigido: 100 € × 6 = 600 € de turnover en apuestas deportivas.
- 2
Con un margen medio del 6 % de overround en 1×2 de LaLiga (rango observado en Betsson, MARCAapuestas y JOKERBET durante la temporada 2025/26), la esperanza matemática de perder esos 600 € de turnover es 600 € × 0,06 = 36 €.
- 3
El «regalo» nominal de 100 € se convierte, tras descontar los 36 € de pérdida esperada, en un beneficio esperado de 64 €. Pero ese saldo queda bloqueado hasta completar el rollover: no es dinero libre hasta que los 600 € de volumen se hayan movido. Si las apuestas van mal antes de llegar al objetivo, el bono y el beneficio se esfuman.
Bet365, con un overround del 4,8–5,4 % en LaLiga, reduce esa pérdida esperada a unos 30–32 € sobre los mismos 600 € de turnover. La diferencia de operador vale 4–6 € en el ejemplo; no transforma el bono, pero sí ilustra que el margen importa incluso dentro del proceso de rollover.
El caso extremo es LeoVegas: 200 € de bono en dinero real con rollover 20x. Volumen exigido: 200 € × 20 = 4.000 €. Con un margen del 5,5–6,5 % (el rango de LeoVegas en LaLiga), la pérdida esperada se mueve entre 220 € y 260 €. Un bono nominal de 200 € que exige perder en torno a 220 € antes de convertirse en dinero libre tiene un valor real que roza el cero o que resulta negativo. El hecho de que sea «dinero real» y no freebet no compensa si el volumen exigido destruye su valor.
La tabla siguiente reúne las condiciones publicadas de los bonos con rollover entre los nueve operadores.
| Operador | Bono nominal | Tipo | Rollover | Cuota mín. | Turnover exigido | Pérdida esperada (margen medio LaLiga) |
|---|---|---|---|---|---|---|
| Bet365 | 100 € | Créditos de apuesta | — | 1,20 | — | — |
| Luckia | 200 € | Freebets | 2x | 1,50 | 400 € | ≈26–30 € |
| JOKERBET | 100 € + 30 € | Bono + verificación | 1x (dep.+bono) | 1,50 | ≈260 € | ≈18–20 € |
| LeoVegas | 200 € | Dinero real | 20x (bono) | 1,75 | 4.000 € | ≈220–260 € |
| Betway | 50 € | Freebets (3 tramos) | 6x | 1,75 | 300 € | ≈17–19 € |
| Winamax | 100 € | Dinero real | — | — | — | — |
Winamax y Bet365 no imponen un rollover convencional sobre el depósito, lo que elimina el mecanismo de destrucción de valor descrito arriba. En el caso de Winamax, el reembolso se abona en dinero real si la primera apuesta resulta perdedora, sin volumen adicional que cumplir. Esa estructura es la más honesta del listado con diferencia.
¿Cuánto vale realmente un bono «gratis» de 100 € tras aplicar el rollover?
Depende del rollover y del margen del operador. Con un rollover 6x y un overround medio del 6 % en LaLiga, los 600 € de turnover cuestan unos 36 € en valor esperado. El bono de 100 € queda en unos 64 € de beneficio esperado, sujeto a que se complete el volumen sin agotar el saldo antes. Con rollover 20x (caso LeoVegas), la pérdida esperada puede igualar o superar el propio bono.
Depósito mínimo por Google Pay: de 1 € a 10 € según operador
El importe mínimo que permite depositar Google Pay varía según el cajero del operador, no según el método de pago. Google Pay en sí no fija un suelo; lo hace cada casa de apuestas.
| Operador | Dep. mínimo GPay | Dep. máximo GPay | Otros métodos (mín.) |
|---|---|---|---|
| Luckia | 1 € | — | 1 € (tarjeta) |
| Bet365 | 5 € | 40.000 € | 5 € (tarjeta) |
| Betsson | 5 € | — | 5 € (tarjeta) |
| Betway | 5 € | — | 1 € (tarjeta) |
| Winamax | 5 € | — | 1 € (tarjeta) |
| Olybet | 5 € | — | 10 € (otros) |
| JOKERBET | 10 € | 10.000 € | 10 € (tarjeta) |
| LeoVegas | 10 € | — | 10 € (tarjeta) |
| MARCAapuestas | 10 € | — | 10 € (tarjeta) |
Luckia permite depositar desde 1 € por Google Pay, el importe más bajo del grupo. Olybet resulta llamativo en sentido contrario: su depósito mínimo por Google Pay (5 €) es inferior al que exige por otros métodos (10 €), lo que convierte al método en la vía más barata para probar la plataforma.
Hay un uso de Google Pay que ninguna guía del sector menciona y que tiene valor real como herramienta de autocontrol. Google Wallet acepta cualquier tarjeta Visa o Mastercard cargada, incluidas tarjetas virtuales prepago de Revolut, N26, Openbank o Wise. El procedimiento es sencillo: se crea una tarjeta virtual con un saldo fijo —por ejemplo, 50 €—, se añade a Google Wallet y se deposita en la casa desde ese balance. Si el saldo de la tarjeta virtual se agota, el depósito se rechaza. No hay posibilidad de «un poco más» tirando de la cuenta principal, porque la tarjeta virtual no tiene acceso a ella.
Bizum, la alternativa más popular en España, no permite esto. Bizum obliga a utilizar la cuenta bancaria española asociada al número de móvil verificado, sin intermediarios ni topes ajenos a los del propio banco. Google Pay, a través de tarjetas virtuales desechables, funciona como un cortafuegos entre el impulso de depositar más y la cuenta corriente. Es un uso legítimo, práctico y completamente ignorado por el mercado.
¿Cuál es el depósito mínimo real por Google Pay en las casas DGOJ?
El mínimo más bajo es 1 € (Luckia). Cinco operadores fijan el suelo en 5 € (Bet365, Betsson, Betway, Winamax y Olybet) y tres lo sitúan en 10 € (JOKERBET, LeoVegas y MARCAapuestas). Google Pay no impone su propio mínimo; el importe lo decide cada operador en su cajero.
Cómo depositar con Google Pay paso a paso en Android (y la trampa en iOS)
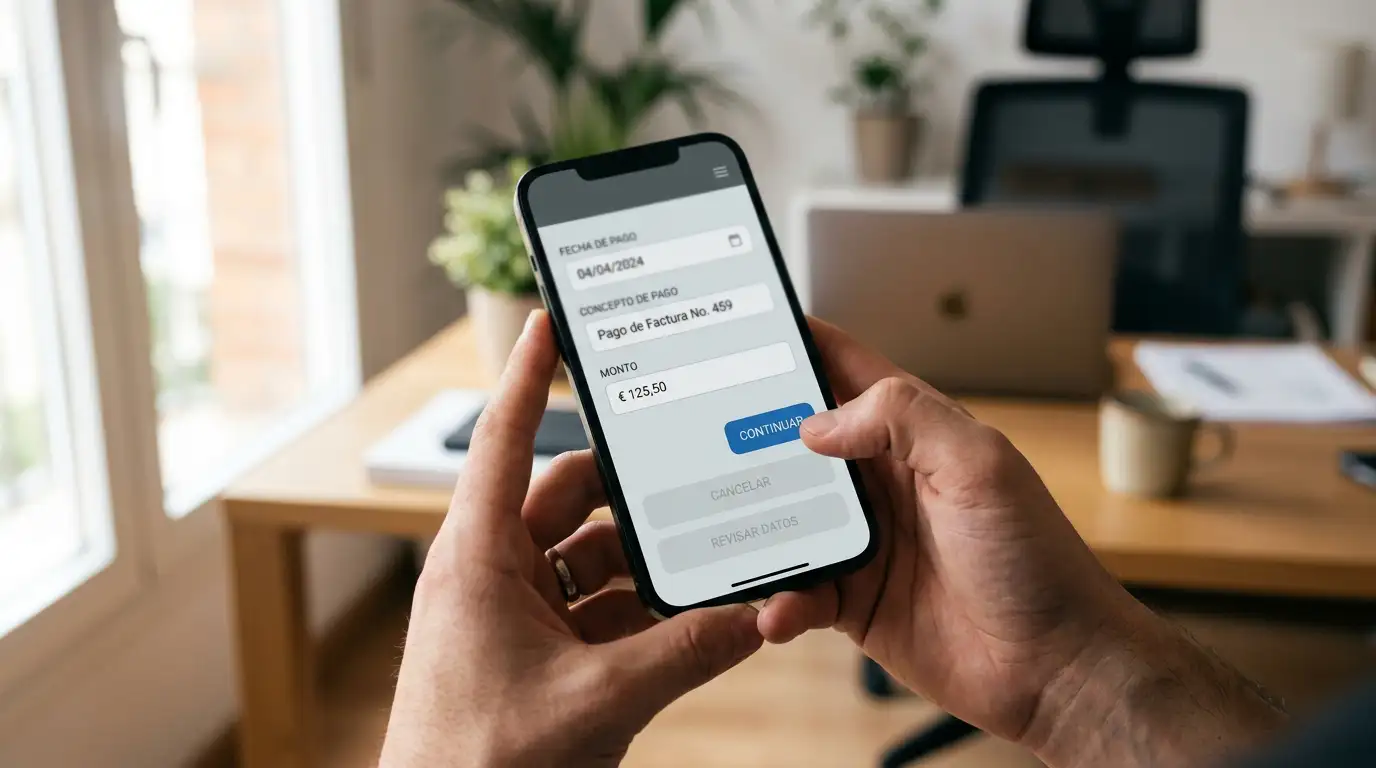
El proceso en un teléfono Android con Google Wallet instalado se resume en tres acciones. Primero, se abre Google Wallet y se comprueba que la tarjeta Visa o Mastercard que se quiere utilizar está cargada y verificada. Si no lo está, se añade desde la opción «Añadir tarjeta» dentro de la app, con un proceso de verificación que suele incluir un SMS del emisor o una confirmación en la app del banco. Segundo, se accede al cajero de la casa de apuestas —desde la app del operador o desde el navegador—, se elige Google Pay como método de depósito y se introduce el importe. Tercero, aparece la pantalla de autenticación del dispositivo: huella dactilar, reconocimiento facial o PIN. Una vez confirmada, el depósito se acredita de forma prácticamente instantánea.
En iOS la situación es distinta y peor documentada. Google Wallet no existe como aplicación nativa con NFC en iPhone. Google Pay funciona exclusivamente como método de pago web, y la mayoría de operadores DGOJ requieren que la sesión esté abierta en Chrome para que el botón aparezca en el cajero. Quien acceda desde Safari, Firefox u otro navegador puede no ver la opción en absoluto. Apple Pay sí funciona con Face ID y NFC en iOS, pero son métodos diferentes: aceptar Google Pay no implica aceptar Apple Pay, y viceversa, aunque varios operadores de la lista soportan ambos.
El cuello de botella de la retirada: depositas en 5 segundos, cobras en 24–72 horas
El depósito por Google Pay tarda lo que tarda la autenticación biométrica. La retirada, en siete de los nueve operadores, no pasa por Google Pay en absoluto: se procesa por transferencia SEPA a la cuenta bancaria original en un plazo de 24 a 72 horas laborables. El ciclo completo —desde que el dinero sale del bolsillo hasta que vuelve a él— no es instantáneo; es instantáneo de ida y lento de vuelta.
El motivo técnico tiene nombre propio: la especificación push-to-card de Google Pay requiere que el emisor de la tarjeta soporte Visa Direct o Mastercard Send, y que el PSP (proveedor de servicios de pago) contratado por el operador tenga certificado el rail de salida. La mayoría de los PSPs que trabajan con casas DGOJ no han completado esa certificación. Hasta que eso cambie, la retirada seguirá yendo por SEPA.
El resultado práctico es un desajuste de expectativas. Quien elige Google Pay buscando velocidad obtiene velocidad solo en el depósito. Para la retirada, el método es exactamente igual de lento que una transferencia bancaria convencional. Y si la verificación KYC no se ha completado antes —como exigen todos los operadores DGOJ antes del primer retiro—, el plazo puede sumar 2–5 días adicionales.
Los límites conjuntos del RD 176/2026 y su efecto sobre Google Pay
El Real Decreto 176/2026, publicado en el BOE el 25 de junio de 2026, con un piloto en septiembre de 2026 y vigor operativo pleno el 25 de marzo de 2027, introduce por primera vez límites de depósito conjuntos entre todos los operadores con licencia DGOJ. Las cifras son: 700 € por día, 1.750 € por semana y 3.300 € por cada periodo de cuatro semanas. No son límites por casa, sino agregados a nivel de jugador, lo que significa que el regulador suma los depósitos realizados en todas las plataformas con licencia, independientemente del método de pago.
El impacto sobre Google Pay es directo. Antes de esta norma, un usuario podía depositar 500 € en Bet365, otros 500 € en Luckia y otros 500 € en JOKERBET el mismo día, utilizando Google Pay como método rápido para saltar entre marcas. Con el RD 176/2026, esos tres depósitos suman 1.500 € y superan el límite diario de 700 €: el sistema debería rechazar el segundo o tercer depósito una vez alcanzado el tope. Si se depositan 500 € en Bet365 por la mañana, el margen disponible para el resto del día en cualquier otro operador es de 200 €. La rapidez de Google Pay no cambia esta restricción; la hace más visible, porque la facilidad para depositar choca con el muro del límite de forma más frecuente.
El límite semanal de 1.750 € implica que un usuario que deposite 350 € cada día de lunes a viernes agota la cuota en exactamente cinco días. El límite de cuatro semanas (3.300 €) equivale a unos 825 € semanales de media, lo que sitúa el techo algo por debajo de lo que permite el límite semanal puro, creando una segunda barrera para quien concentre depósitos en determinadas semanas.
Estos límites se aplican con independencia de que el depósito se haga por Google Pay, Bizum, tarjeta directa o transferencia. Pero Google Pay, por su velocidad y por la facilidad de tener varias casas instaladas en el mismo teléfono, era el método que más facilitaba la dispersión entre operadores. Esa ventaja operativa desaparece bajo el nuevo marco.
Bookmakers sin licencia española y Google Pay: lo que se pierde al salir del regulado
Operadores sin licencia DGOJ aceptan Google Pay con la misma facilidad técnica que los regulados, y a menudo ofrecen cuotas más competitivas porque no soportan la carga fiscal, las tasas del regulador ni las restricciones publicitarias del mercado español. Esa diferencia de precio es real y explica por qué estos operadores dominan la oferta para quien busca sin filtrar por licencia.
La tokenización de Google Pay protege los datos de la tarjeta, no el destino del dinero. Que el número real de la tarjeta no llegue al operador extranjero es una ventaja técnica de seguridad, pero no sustituye la ausencia de un marco legal que obligue a ese operador a devolver el saldo, respetar las cuotas publicadas o procesar la retirada en un plazo razonable. Cuentas congeladas sin explicación, verificaciones de identidad interminables que retrasan cobros de meses, y modificaciones unilaterales de condiciones de bonos son situaciones documentadas en foros de usuarios de operadores no regulados, sin que exista una autoridad a la que recurrir desde España.
La idea de abrir una cuenta bancaria específica para apuestas —«cuenta bancaria para apuestas» es una búsqueda frecuente— tiene sentido como herramienta de control del gasto dentro del mercado regulado, pero no como vía para operar fuera de él. Separar el dinero destinado a apuestas del resto del patrimonio es una práctica razonable; canalizarlo hacia un operador sin supervisión no lo es.
¿Es legal apostar por Google Pay en un bookmaker extranjero desde España?
La DGOJ solo autoriza la actividad de operadores con licencia española. Un bookmaker con licencia de otro país —Malta, Curazao, Gibraltar— no tiene habilitación para ofrecer sus servicios a residentes en España. El usuario que deposita por Google Pay en uno de estos operadores pierde la protección del regulador español: no hay autoexclusión centralizada, no hay límites conjuntos del RD 176/2026 y no hay vía de reclamación ante la DGOJ.
Conclusión: el precio de apostar no cambia con el botón de pago
Google Pay resuelve un problema real —la fricción del depósito— y lo resuelve bien. Cinco segundos, una huella dactilar, y el dinero está en la cuenta del operador. Esa parte del proceso funciona como se anuncia. Lo que no funciona como se anuncia, o directamente no se anuncia, es todo lo demás.
La retirada no vuelve por Google Pay en siete de nueve operadores DGOJ. El dinero que entró en cinco segundos sale en 24–72 horas por transferencia SEPA, más los días de verificación KYC si es el primer cobro. La «instantaneidad» existe solo en una dirección: la que favorece al operador, no al jugador. Betsson y LeoVegas figuran como excepciones teóricas, condicionadas al emisor de la tarjeta, lo que significa que la retirada por Google Pay es una posibilidad, no una garantía.
El margen —el coste invisible de cada apuesta— varía hasta 3 puntos porcentuales entre operadores que aceptan exactamente el mismo método de pago. Un apostante que mueve 500 € semanales en 1×2 de LaLiga pierde entre 24 € y 39 € de valor esperado por semana dependiendo de si elige Bet365 (4,8–5,4 %) o JOKERBET (6,8–7,8 %). A lo largo de una temporada de 40 semanas, esa diferencia se acumula entre 960 € y 1.560 €. El botón de Google Pay es idéntico en ambas casas; el precio de cada ticket, no.
Los bonos de bienvenida amplifican el problema en lugar de atenuarlo. Un bono «gratuito» de 100 € con rollover 6x exige mover 600 € de volumen en apuestas deportivas. Con el margen medio del sector (en torno al 6 % en LaLiga para operadores como Betsson, MARCAapuestas o JOKERBET), esos 600 € cuestan unos 36 € en valor esperado. El regalo nominal de 100 € queda en 64 € de beneficio esperado, y ese beneficio solo se materializa si el saldo sobrevive al proceso de turnover. Con el rollover 20x de LeoVegas, los 4.000 € de volumen exigido destruyen entre 220 € y 260 € de valor esperado, lo que convierte un bono de 200 € en una operación que roza el valor cero o negativo. Quien deposita por Google Pay para activar estos bonos está financiando, en la práctica, la diferencia entre lo que el bono promete y lo que el margen se lleva.
El RD 176/2026, con sus límites conjuntos de 700 € por día, 1.750 € por semana y 3.300 € por cada cuatro semanas —agregados entre todos los operadores DGOJ—, elimina la ventaja que Google Pay ofrecía para saltar rápidamente entre casas. Un depósito de 500 € en un operador deja solo 200 € de margen diario para el resto. La rapidez del método choca con el muro del límite con más frecuencia que cualquier otra vía de depósito, precisamente porque Google Pay reduce la fricción que antes servía como freno involuntario.
Hay un uso de Google Pay que merece más atención que la velocidad del depósito: la posibilidad de cargar tarjetas virtuales desechables de Revolut, N26, Openbank o Wise con un saldo fijo y depositar desde ese balance. Si la tarjeta virtual tiene 50 € y se agotan, el depósito se rechaza. No hay acceso a la cuenta corriente principal, no hay posibilidad de «uno más» tirando de los ahorros. Bizum no permite este cortafuegos porque trabaja directamente contra la cuenta bancaria. Google Pay, utilizado así, se convierte en la mejor herramienta de autocontención del gasto disponible entre los métodos de pago del mercado regulado español.
Ningún sistema, ningún método de pago y ninguna estrategia de apuestas modifica el margen que el operador aplica a las cuotas. Ese recorte existe en cada ticket, en cada deporte, en cada operador. Un apostante que coloca 100 apuestas de 10 € a lo largo de un mes en un operador con un margen medio del 6 % entrega, en términos de esperanza matemática, 60 € al operador antes de que ningún resultado se haya decidido. Si las apuestas van bien, ese coste se diluye en los beneficios; si van mal, lo acelera todo. Sobre un volumen de 1.000 € mensuales sostenido durante una temporada de 10 meses, son 600 € de coste estructural que no dependen de la suerte, del conocimiento deportivo ni del método de pago elegido. Dependen del margen, y el margen no negocia.
La diferencia entre un apostante que controla su exposición y uno que no la controla no está en el método de pago, ni en el bono de bienvenida, ni en la velocidad de la transacción. Está en saber cuánto cuesta cada ticket antes de colocarlo, en fijar un presupuesto que no dependa de la facilidad para depositar, y en entender que el operador gana con el volumen, no con el resultado de una apuesta concreta. Google Pay hace que depositar sea más fácil; eso es exactamente lo que lo convierte en un riesgo para quien no ha decidido de antemano cuánto está dispuesto a perder.
Qué hacer
- Cargar una tarjeta virtual prepago con saldo fijo en Google Wallet antes de depositar, para separar el presupuesto de apuestas de la cuenta corriente.
- Comparar el margen 1×2 de LaLiga entre operadores antes de elegir dónde depositar: la diferencia puede superar los 1.000 € anuales en valor esperado.
- Calcular el coste real del rollover de cualquier bono antes de activarlo, multiplicando el volumen exigido por el margen medio del operador.
- Verificar la identidad (KYC) antes de necesitar la primera retirada, para evitar que el plazo de cobro sume días de verificación a los días de transferencia SEPA.
Qué evitar
- Elegir operador solo porque acepta Google Pay: el método de pago no cambia el margen, la profundidad de mercados ni las condiciones de retirada.
- Asumir que el ciclo depósito-retirada es instantáneo: el depósito tarda 5 segundos, la retirada entre 24 y 72 horas por SEPA en la mayoría de los casos.
- Depositar en varios operadores el mismo día sin calcular el límite conjunto del RD 176/2026 (700 €/día entre todas las casas DGOJ).
- Activar bonos de rollover alto sin haber calculado la esperanza matemática: un rollover 20x sobre 200 € exige 4.000 € de volumen y puede destruir el valor del propio bono.
